От 1 януари 2026 г. България е част от еврозоната, а лихвената среда за ипотечно кредитиране се „закотвя“ още по-пряко към решенията на Европейска централна банка[1] (ЕЦБ) и пазарните индекси в евро като €STR и EURIBOR. Това е структурна промяна: вместо местни ориентири и левови индекси, доминираща става евровата цена на парите (кратък край), а при фиксираните ипотеки – пазарните очаквания за бъдещата инфлация и лихви (дълъг край). [2]
Към ранната 2026 г. ключовият „оперативен“ инструмент на ЕЦБ е лихвата по депозитното улеснение, която е 2.00% (в сила от 11 юни 2025 г.), а основната операция по рефинансиране (MRO) е 2.15%; това е и нивото, отразено в текущите справки и решения на ЕЦБ. [3] Паралелно, индикаторът €STR (овърнайт необезпечен лихвен процент в евро) е около 1.931% (23 февруари 2026 г.), което дава реална „котва“ за плаващите компоненти на кредити в евро и за краткосрочната цена на банковия ресурс. [4]
За потребителите това означава: по-ясна връзка „ЕЦБ → паричен пазар → ипотечна лихва“, но и по-голяма важност на избора фиксирана срещу плаваща лихва, тъй като преносът при плаващите е по-бърз. За банките – по-интегриран достъп до инструментите на Евросистемата (MRO/standing facilities), но паралелно – нужда от стриктно управление на риска, включително в рамките на макропруденциални ограничения (LTV/DSTI/срокове), които продължават да ограничават прекомерния кредитен растеж. [5]
ЕЦБ задава цената на краткосрочните пари в еврозоната чрез трите ключови лихви: депозитно улеснение, основни операции по рефинансиране (MRO) и пределно кредитно улеснение. В публичните си описания ЕЦБ изрично посочва, че депозитната лихва е ставката, чрез която Управителният съвет насочва паричната политика, а MRO е седмичен канал за предоставяне на ликвидност срещу обезпечение. [6]
Силният цикъл на затягане в 2022–2023 г. (повишения до 4.00% депозитна лихва от септември 2023 г.) и последвалото облекчаване през 2024–2025 г. доведоха до депозитна лихва 2.00% (в сила от 11.06.2025 г.), която остава ключов ориентир и през началото на 2026 г. [7]
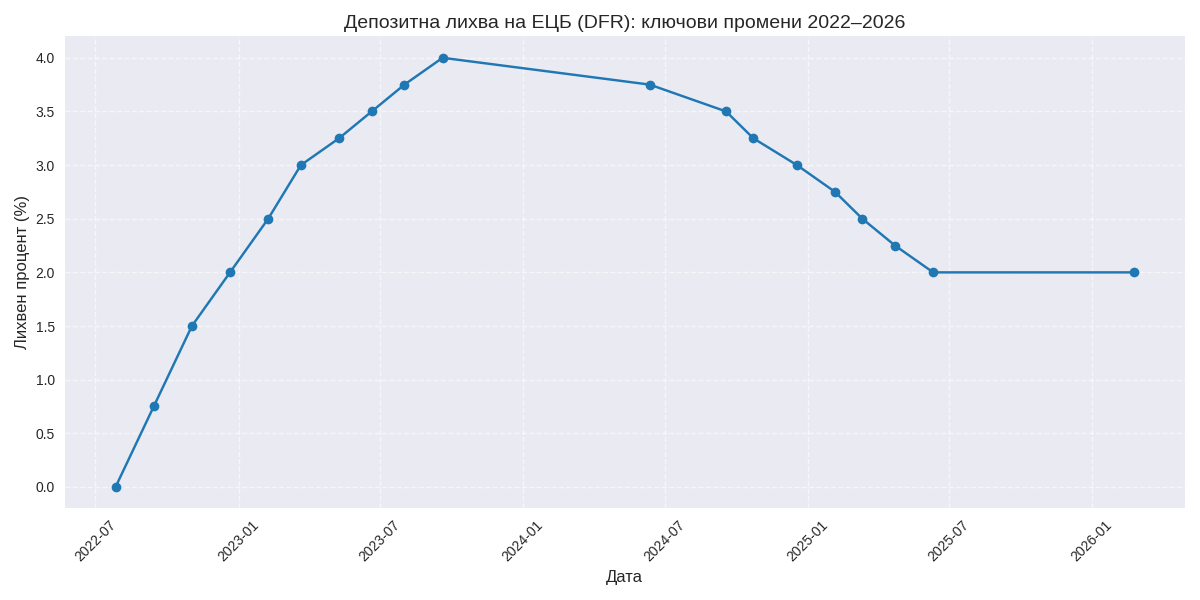
Източник за датите/ставките: таблицата „Key ECB interest rates“ и решението „Monetary policy decisions“ от 5 юни 2025 г. (25 б.п. понижение; в сила от 11.06.2025 г.). [8]
Паралелно с „политическите“ лихви, пазарът използва €STR като ежедневен индикатор за овърнайт необезпечено финансиране в евро; към 23 февруари 2026 г. ЕЦБ публикува €STR 1.931%, което е съществена „реална“ котва за променливите еврови структури. [4]
Преди присъединяването България работеше в условията на валутен борд и практически фиксиран курс, но формалното влизане в еврозоната означава, че решенията за ключовите лихви и условията за еврова ликвидност са изцяло в рамките на Евросистема[9], а националният паричен ориентир се измества към ЕЦБ. [10]
На 4 юни 2025 г. Европейска комисия[11] в „Convergence Report 2025 on Bulgaria (Institutional Paper 320)“ оценява, че България изпълнява условията за приемане на еврото на 1 януари 2026 г., а на 8 юли 2025 г. Съвет на Европейския съюз[12] формално одобрява присъединяването и определя конверсионния курс 1.95583 лв. за 1 евро. [13]
Ипотечната лихва може да се разглежда като:
референтна база (индекс/benchmark) + банков марж.
Когато ЕЦБ променя депозитната лихва и MRO, това се отразява върху кратките пазарни лихви (вкл. €STR), върху цената на банковото финансиране и – с лаг – върху крайните лихви за домакинствата. [14]
Контекстът от еврозоната е показателен: в официалната статистика на ЕЦБ за ноември 2025 г. лихвата по нови жилищни кредити (еврозона) с плаваща/до 1 година фиксация е около 3.54%, а при първоначална фиксация 1–5 години – около 3.35%. Това демонстрира как средата на паричната политика и пазарните очаквания се „материализират“ в ипотечните лихви на ниво еврозона. [15]
Плаващите лихви (или хибридни продукти с кратък фиксиран период) са по-чувствителни към индекси като €STR/EURIBOR и към решенията на ЕЦБ – промените се пренасят по-бързо към месечната вноска. [16]
Фиксираните лихви „ценят“ риска във времето: те включват очаквания за бъдеща инфлация/лихви, премия за срок и риск-премия за кредитополучателя и пазара. Затова фиксираната лихва може да остане по-висока дори при започващ цикъл на понижения на ЕЦБ. [17]
В еврозоната банките могат да използват инструментите на Евросистемата: MRO и standing facilities (депозитно и пределно кредитно улеснение), като ЕЦБ описва тези канали като достъпни за допустими контрагенти чрез националните централни банки срещу обезпечение. [18]
Отделно, ЕЦБ поддържа публична рамка за Targeted longer-term refinancing operations (TLTROs), използвани исторически за предоставяне на дългосрочна ликвидност на банки при специфични условия. Дори когато дадена серия операции се „фазира“ или условията се променят, нормативната архитектура и логиката на инструмента са ясни и публично описани (вкл. TLTRO III и последващи изменения). [19]
Европейски съвет за системен риск[20] документира уведомленията за мерки, насочени към кредитополучателя (borrower-based measures), включително ограничения по LTV, DSTI и максимален срок, които ограничават прекомерното поемане на дълг и лихвен риск от домакинствата. В уведомлението за мерките, въведени от Българска народна банка[21], са посочени параметри като DSTI лимит 50% и максимален матуритет 30 години за нови и предоговорени кредити, обезпечени с жилищен имот. [22]
Това е критично за ипотеките през 2026 г.: дори при по-благоприятна базова лихва (или при ценова конкуренция между банки), кредитният капацитет на домакинствата може да остане ограничен от DSTI/LTV рамките.
Таблицата комбинира (а) последни налични „предевро“ официални стойности и (б) „следевро“ ориентири от публични еврови индикатори и банкови оферти (когато агрегирани официални стойности за януари 2026 г. не са налични). Където липсва стойност към януари 2026 г., е отбелязано n/a.
| Индикатор | Последна налична стойност преди еврото | Ранна 2026 (след еврото) | Какво означава за ипотечното финансиране |
|---|---|---|---|
| Средна лихва по нови жилищни/ипотечни кредити в левове | 2.48% (дек. 2025) | n/a (официален агрегат за януари 2026 не е публикуван към 24.02.2026) | Предевро нивото е много ниско и е резултат от комбинация: излишна ликвидност, силна конкуренция и относително ниски локални референти. Източник: БНБ/БТА – 2.48% (Dec 2025) |
| Примерни „следевро“ ипотечни лихви (оферти на банки) | — | 2.56% (3 г.) / 2.75% (5 г.) ОББ; 2.89% (5 г.) УниКредит; 2.70%–3.95% Пощенска; 2.25%–3.45% Банка ДСК | Разликата между банки и продукти става по-важна: изборът на фиксация/индекс и условия може да доминира над базовата лихва. Източници: ОББ | УниКредит | Пощенска банка | Банка ДСК |
| Дългосрочна доходност (10 г.) – България | 3.93% (дек. 2025) | n/a | Прокси за „цената на дългия ресурс“ и риск-премията; влияе върху фиксираните ипотеки. Източник: ECB Data Portal – Long-term rates (BG) |
| Дългосрочна доходност (10 г.) – Германия | 2.81% (дек. 2025) | 2.81% (ян. 2026) | Бенчмарк за европейските дълги лихви и изчисляване на спреда. Източник: ECB Data Portal – Long-term rates (DE) |
| Краткосрочен лихвен ориентир | БЛП 1.81% (1.12.2025) | €STR 1.931% (23.02.2026) | „Късата котва“ за плаващите лихви и банковия ресурс. Източници: БНБ – БЛП | ECB – €STR |
Много хора смятат, че облекчените условия при тегленето на ипотечен заем от небанкова финансова институция ги освобождават от сериозен ангажимент и им дава правото да връщат дължимите вноски по лихва, респективно главница, когато и колкото могат. Разбира се това не е така и е много важно да приемете двустранното си сътрудничество с избраната от вас небанкова финансова институция точно толкова отговорно, колкото ако на тяхно място е която и да било банка.
Лесното получаване на средствата съвсем не означава, че можете безотговорно да подходите към тази сделка. Забавянето с изплащането на вноските може да означава по-високи задължения за вас към дадената кредитна институция.
Информирайте се за всички аспекти от договорните ви отношения, които не са ви ясни, изисквайте допълнителни пояснения, докато добиете много ясна представа какъв финансов ангажимент поемате.
Изяснете предварително в случай на невъзможност от ваша страна да връщате заетия заем какви са възможностите, които кредитора ще ви предложи, за да може да излезете от ситуацията. Обикновено това са хора с дългогодишен опит и могат да ви дадат гъвкави решения.
Основно правило преди да се насочите към която и да е небанкова финансова институция е да проверите условията, при които биха ви били отпуснати средства. Тези условия не касаят единствено и само лихвеният %, макар че 90% от кредитоискателите се интересуват само от него. Преди изобщо да се стигне до усвояване на кредит е важно да знаете не само за олихвяването на заема, но и всички особености около пълното връщане на заетата сума, както и разходите преди усвояването и, при предсрочно погасяване и прочие. Информирайте за всички скрити разходи, които могат да възникнат и за които обикновено не всеки внимава, когато е в нужда и има финансови затруднения, и му трябват пари „СЕГА“. Информираният избор е най-добрият избор. Колкото по-наясно сте със задълженията си, толкова по-малка е вероятността да изпаднете в ситуация, в която изпитвате трудност да ги погасявате.
Лесното получаване на средствата съвсем не означава, че можете безотговорно да подходите към тази сделка. Забавянето с изплащането на вноските може да означава по-високи задължения за вас към дадената кредитна институция.
Информирайте се за всички аспекти от договорните ви отношения, които не са ви ясни, изисквайте допълнителни пояснения, докато добиете много ясна представа какъв финансов ангажимент поемате.
Изяснете предварително в случай на невъзможност от ваша страна да връщате заетия заем какви са възможностите, които кредитора ще ви предложи, за да може да излезете от ситуацията. Обикновено това са хора с дългогодишен опит и могат да ви дадат гъвкави решения.
Всичко е въпрос на доверие и параметри на заема, които ви удовлетворяват и можете да си позволите. Не се „подхлъзвайте“ при избора си само защото сте притиснати от нуждата от финансови средства. Проверете внимателно дадената небанкова институция, вижте референции и препоръки.
Условията винаги са строго индивидуални, не случайно слоганът на „Финансова къща Логос – ТМ“ АД гласи: Пари навреме и пари по мярка, защото всеки случай е различен, съответно и условията са съобразени с размера на кредита, периода на договора и целта на заема и не по-малко важно характеристиките на бизнеса на заемополучателя. Във „Финансова къща Логос-ТМ“ АД винаги търсим оптимално решение, при което да се съобразим с нуждата и възможностите на кредитоискателя, така че той да може едновременно да си свърши работа с усвоените средства, да постигне поставените цели, но и да може да погасява финансовия си ангажимент, без това да го затруднява.
Клиентите, които вече са се възползвали от ипотечно финансиране от „Финансова къща Логос – ТМ“ АД знаят, но за тези, които все още се чудят дали да се доверят, то е хубаво да имат следното в предвид:
„Финансова къща Логос – ТМ“ АД има лиценз, издаден от БНБ през далечната 1993 година. От тогава до днес компанията е предоставяла на своите клиенти пълния спектър от финансови услуги на пазара. От 2015 година „Финансова къща Логос – ТМ“ АД е фокусирана изцяло в предоставянето на ипотечно финансиране на малък, среден и микро бизнес, както и на физически лица. Лицензиран партньор е на редица ЕС и национални програми за финансиране на малък и среден бизнес
Само за 2023 година над 50 бизнеса успешно продължиха своето развитие, благодарение на финансиране от наша страна, а над 20 компании стартираха своя бизнес. От 15 000 до 800 000 лв. е размера на кредитите, договорени от нас през последната година за микро, малък и среден бизнес.
Изберете „Финансова къща Логос – ТМ“ АД , защото е бързо, лесно и удобно! В наше лице ще откриете вашия доверен финансов партньор, а не просто кредитор.
Ние ще ви подкрепи с пари по мярка и пари навреме.
Заложете на надеждни, вместо на бързи кредити!
Свържете се с нашите финансови експерти на credit@fbclogos.com или на 0700 700 20.
Само за 2023 година над 50 бизнеса успешно продължиха своето развитие, благодарение на финансиране от наша страна, а над 20 компании стартираха своя бизнес. От 15 000 до 800 000 лв. е размера на кредитите, договорени от нас през последната година за микро, малък и среден бизнес.
За кредитополучателите най-важната промяна през 2026 г. е, че вече има по-пряка и прозрачна логика за движението на лихвите: решенията на ЕЦБ и движението на €STR/EURIBOR имат по-ясна роля в плаващите еврови структури. [33]
Едновременно с това, „еврото“ не означава автоматично по-ниска вноска. В края на 2025 г. средната лихва по нови левови ипотечни кредити е около 2.48%, докато в еврозоната (където лихвите следват директно цикъла на ЕЦБ) жилищните лихви по нов бизнес са около 3.3%–3.5% в зависимост от фиксацията. Това е причината ценовата конвергенция да е процес, а не мигновена промяна. [34]
Практичен подход за домакинствата в 2026 г. е да разчитат на „3 стъпки“:
Първо, да идентифицират кой е референтният механизъм: дали лихвата е фиксирана (и за колко години) или плаваща и към какво се индексира (в евро често се използват пазарни индекси; някои банки и публични документи говорят изрично за EURIBOR като част от лихвената рамка). [35]
Второ, да оценят собствената си устойчивост при „стрес“: например, ако плаващата база поскъпне с 1 пр.п., как се променя вноската и DSTI показателят им. Това е особено важно, защото макропруденциалните рамки (напр. DSTI лимит 50% и матуритет до 30 години за нови/предоговорени RRE кредити) ограничават прекомерното натоварване още на входа. [36]
Трето, да сравняват не само лихвата, а и целия „пакет“: такси за оценка/обезпечения, изисквания за застраховки, условия за предсрочно погасяване и възможност за рефинансиране. Полезен ориентир тук са публичните представителни примери и диапазони на лихви, публикувани на страниците на банките. [37]
За кредиторите (банки и посредници) основният ефект от 2026 г. е комбинация от две сили:
Първата е по-силната интеграция в евровата лихвена среда и до инструментите/операциите на Евросистемата (standing facilities и операции по рефинансиране), което влияе върху цената и стабилността на ликвидността. [18]
Втората е управлението на риск и капитал в среда на геополитическа несигурност и потенциални шокове. Европейски банков орган[38] в „Risk Assessment Report – Autumn 2025 (December 2025)“ подчертава, че въпреки силни капиталови и ликвидни показатели, банковият сектор трябва да остане бдителен към пазарна волатилност и риск-премии; докладът включва и наблюдения за ипотечното кредитиране и очакванията за търсене. [39]
Допускания – Анализът използва „снимка“ на наличните публични данни към 24 февруари 2026 г.; не се прави прогноза за бъдещи решения на ЕЦБ извън вече публикуваните ставки/серии. [41] – Не се моделира конкретна фискална траектория на България през 2026 г.; използват се рамкови оценки на международни институции там, където са налични (напр. „Bulgaria: 2025 Article IV Consultation—Press Release; Staff Report; and Staff Supplement“, ноември 2025). [42]
Празнини в данните (data gaps) – Официална агрегирана средна лихва по нови ипотечни кредити в евро за януари 2026 г. не е представена като лесно цитируем публичен показател в разгледаните източници към 24.02.2026; затова за „ранна 2026“ се използват публични банкови оферти и представителни примери. [28] – Серията на ЕЦБ за дългосрочен лихвен процент за конвергенция за България е видима в BGN до декември 2025 г.; EUR‑деноминирана серия за България не е налична/видима в ECB Data Portal към 24.02.2026, затова „следевро“ стойността е n/a. [29]
1) ЕЦБ – Key ECB interest rates (ставки и дати; DFR/MRO/MLF)
https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html
(БГ версия)
https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.bg.html
2) ЕЦБ – Monetary policy decisions (5 June 2025; понижение; DFR=2.00%, MRO=2.15%, MLF=2.40% от 11 Jun 2025)
https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.mp250605~3b5f67d007.en.html
3) ECB Data Portal – €STR (стойност 23 Feb 2026: 1.931%)
https://data.ecb.europa.eu/
4) Европейска комисия – Convergence Reports (страница; оценка 4 June 2025 за 1 Jan 2026)
https://economy-finance.ec.europa.eu/euro/enlargement-euro-area/convergence-reports_en
Convergence Report 2025 on Bulgaria (Institutional Paper 320; 4 June 2025)
https://economy-finance.ec.europa.eu/publications/convergence-report-2025-bulgaria_en
PDF (ip320_en.pdf)
https://economy-finance.ec.europa.eu/document/download/5ebf870c-1871-4359-a076-25b4dd29ff26_en?filename=ip320_en.pdf
5) ЕЦБ – Bulgaria to join euro area; конверсионен курс 1.95583 (8 July 2025)
https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.pr250708~b9676a9fa8.en.html
6) ЕЦБ – Euro area bank interest rate statistics: November 2025 (ипотечни лихви по фиксации: 3.54%, 3.35% и др.)
https://www.ecb.europa.eu/press/stats/mfi/html/ecb.mir2601~37823a8505.en.html
7) ЕЦБ Data Portal – Long-term interest rates (конвергенция; 10Y; България 3.93% Dec 2025; Германия 2.81% Dec 2025)
https://data.ecb.europa.eu/data/data-categories/financial-markets-and-interest-rates/interest-rate-statistics-convergence-purposes/long-term-interest-rates
България (series key)
https://data.ecb.europa.eu/data/datasets/IRS/IRS.M.BG.L.L40.CI.0000.BGN.N.Z
Германия (series key)
https://data.ecb.europa.eu/data/data-categories/financial-markets-and-interest-rates/interest-rate-statistics-convergence-purposes/long-term-interest-rates
8) БНБ – БЛП 1.81% от 1 Dec 2025 (Press Release 28 November 2025)
https://www.bnb.bg/AboutUs/PressOffice/POPressReleases/POPRDate/PR_20251128_BIR_EN
9) БНБ (данни, цитирани в новина) – средна лихва по нови ипотечни кредити в левове 2.48% (Dec 2025)
https://www.bta.bg/en/news/1053418-annual-percentage-rate-of-charge-on-housing-loans-reaches-average-of-2-9-in-dec
10) ESRB – Notification by BNB on borrower-based measures (DSTI 50%, maturity 30y и др.)
https://www.esrb.europa.eu/pub/pdf/other/Esrb.notification240911_BBMs_BG~5780b79fca.en.pdf
ESRB index page (Other measures)
https://www.esrb.europa.eu/national_policy/other/html/index.en.html
11) ЕБО – Risk Assessment Report Autumn 2025 (December 2025; PDF)
https://www.eba.europa.eu/sites/default/files/2025-12/8acb45c4-912b-4f0f-b887-37b8fc058779/Risk%20Assessment%20Report%20Autumn%202025.pdf
Press release (4 Dec 2025)
https://www.eba.europa.eu/publications-and-media/press-releases/strong-capital-and-profitability-eueea-banks-context-increased-geopolitical-uncertainty-and
12) МВФ – Bulgaria: 2025 Article IV Consultation—Press Release; Staff Report; and Staff Supplement (21 Nov 2025)
https://www.imf.org/en/publications/cr/issues/2025/11/21/bulgaria-2025-article-iv-consultation-press-release-staff-report-and-staff-supplement-571994
PDF (staff report source)
https://www.imf.org/-/media/files/publications/cr/2025/english/1bgrea2025001-source-pdf.pdf
13) Eurostat – Euro area annual inflation (flash): 1.7% in January 2026 (4 Feb 2026)
https://ec.europa.eu/eurostat/web/products-euro-indicators/w/2-04022026-ap
14) НСИ – Inflation and Consumer Price Indices – January 2026 (HICP annual 2.3%)
https://www.nsi.bg/en/press-release/inflation-and-consumer-price-indices-january-2026-preliminary-data-8937
15) Банкови страници (оферти/представителни примери; ранна 2026)
ОББ – Ипотечен кредит с фиксирана лихва (2.56% за 3 г.; 2.75% за 5 г.)
https://www.ubb.bg/individual-clients/credits/ipotechen-kredit-s-fiksirana-lihva
УниКредит Булбанк – ипотечен кредит с фиксирана лихва (2.89% за първите 5 г.)
https://www.unicreditbulbank.bg/bg/individualni-klienti/krediti/ipotechni-krediti/ipotechen-kredit-s-fiksiran-lihven-procent-promo/
Пощенска банка – Mortgage loan (променлива лихва в евро 2.70%–3.95%)
https://www.postbank.bg/Mortgage-Loans/Mortgage-loan
Банка ДСК – ипотечен кредит за покупка (пример/диапазон 2.25%–3.45%; кредит 112 000 EUR)
https://dskbank.bg/индивидуални-клиенти/кредитиране/жилищни-и-ипотечни-кредити/детайли-за-ипотечни-кредити/индивидуални-продукти/за-покупка-на-жилищен-имот
16) ЕЦБ – Standing facilities (рамка за достъп до депозитно/пределно кредитно улеснение)
https://www.ecb.europa.eu/mopo/implement/sf/html/index.en.html
17) ЕЦБ – Targeted longer-term refinancing operations (описание и правни актове за TLTRO)
https://www.ecb.europa.eu/mopo/implement/omo/tltro/html/index.en.html
Explainer (13 Sep 2024 update)
https://www.ecb.europa.eu/ecb-and-you/explainers/tell-me/html/tltro.en.html